
Vente de cabinet dentaire : faut-il céder sa SELARL ou uniquement son activité ?
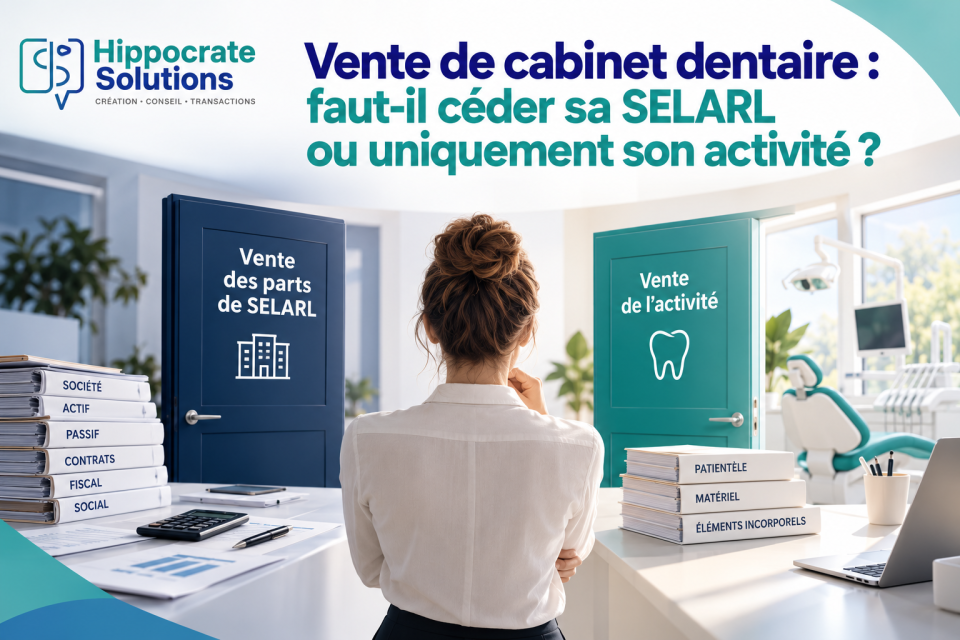
Au moment de céder son cabinet pour partir à la retraite, une question stratégique se pose :
Vendre les parts de sa SELARL ou vendre uniquement l’activité ?
Derrière cette décision se cachent des enjeux juridiques, fiscaux et surtout de risque.
Dans la pratique, les deux options existent — mais elles n’ont pas du tout les mêmes implications.
1. Rappel des deux schémas possibles
Lorsqu’un cabinet est exploité en SELARL, il faut distinguer :
L’acquéreur rachète :
la société
avec son actif… et son passif
La SELARL vend :
la patientèle
le matériel
les éléments incorporels
La société reste détenue par le cédant.
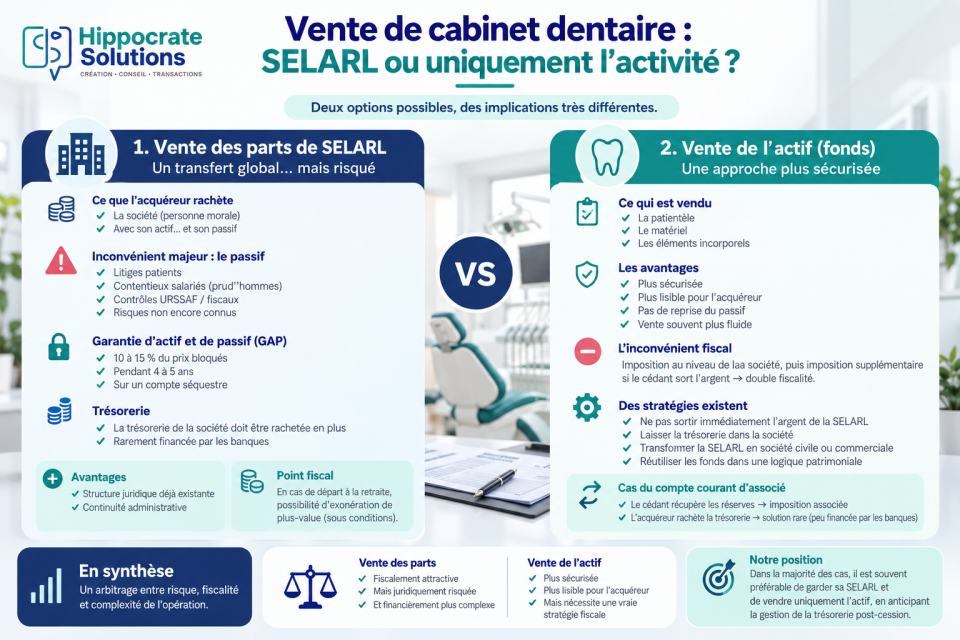
2. Vente des parts : un transfert global… mais risqué
Inconvénient majeur : le passif
En cédant les parts, l’acquéreur reprend tout l’historique de la société :
Conséquence directe : la garantie d’actif et de passif (GAP)
Dans la quasi-totalité des cas :
Autre point bloquant : la trésorerie
La trésorerie présente dans la SELARL doit être rachetée en plus
Or, les banques financent rarement cet élément
Cela complique fortement le montage pour l’acquéreur.
Avantages
Structure juridique déjà existante
Continuité administrative
Point fiscal spécifique
En cas de départ à la retraite, sous conditions : possibilité d’exonération de plus-value (dispositif légal en vigueur)
3. Vente de l’actif : une approche plus sécurisée
Principe
L’argent de la vente est perçu par la SELARL
Le cédant conserve la société.
Inconvénient fiscal
Imposition au niveau de la société
Puis imposition supplémentaire si le cédant sort l’argent
Cela peut créer une double fiscalité.
Mais en pratique : des stratégies existent
Votre approche est clé ici !
Ne pas sortir immédiatement l’argent de la SELARL
Options possibles :
Laisser la trésorerie dans la société
Transformer la SELARL en :
société civile
ou société commerciale
Objectif :
Cas du compte courant d’associé
Deux options :
Le cédant récupère les réserves
→ mais imposition associée
L’acquéreur rachète la trésorerie
→ solution rare (peu financée par les banques)
4. Lecture globale : risque vs fiscalité
Vente des parts
Fiscalement attractive
Mais juridiquement risquée
Et financièrement plus complexe
Vente de l’actif
Plus sécurisée
Plus lisible pour l’acquéreur
Mais nécessite une vraie stratégie fiscale ensuite
5. Position stratégique
Dans la majorité des cas :
Il est souvent préférable de :
garder sa SELARL
vendre uniquement l’actif
Pourquoi ?
Limiter les risques liés au passif
Éviter les blocages liés à la trésorerie
Faciliter la vente
Garder une maîtrise patrimoniale après la cession
À condition d’anticiper la gestion de la trésorerie post-cession.
6. Le vrai enjeu : anticiper
Ce choix ne doit pas être fait au moment de la vente.
Il doit être préparé plusieurs années en amont :
Conclusion
Vendre une SELARL ou uniquement son activité n’est pas qu’une question fiscale.
C’est un arbitrage entre :
risque juridique
complexité de l’opération
optimisation patrimoniale
En pratique :
Vente des parts → intéressante mais contraignante
Vente de l’actif → plus sécurisée et souvent plus fluide
Approche recommandée : garder la SELARL et vendre l’actif, en anticipant la stratégie post-cession.
Sources
Code général des impôts – Dispositifs d’exonération pour départ à la retraite (art. 150-0 D ter)
Ordre des Experts-Comptables – Transmission des sociétés d’exercice libéral
Bpifrance Création – Cession de titres vs cession de fonds
https://bpifrance-creation.fr
Service-Public.fr – Fiscalité des entreprises et des dirigeants